
Stellen Sie sich vor, Sie kaufen eine Wohnung nicht als Ganzes, sondern in kleinen Anteilen - ähnlich wie Aktien. Kein Notartermin, der Wochen dauert, keine hohen Maklergebühren, die jeden Gewinn auffressen. Stattdessen läuft alles digital, sicher und fast in Echtzeit über das Internet ab. Klingt nach Science-Fiction? Ist es aber nicht. Blockchain ist längst mehr als nur die Technik hinter Bitcoin; sie wird gerade zum stillen Revolutionär im Immobilienmarkt. Doch bevor Sie Ihre Ersparnisse in digitale Immobilienanteile stecken, sollten wir einen ehrlichen Blick darauf werfen, was diese Technologie wirklich kann, wo sie hakt und ob sie den deutschen Markt tatsächlich umkrempeln wird.
Warum der klassische Immobilienkauf so schwerfällig ist
Lassen Sie uns kurz bei der Realität bleiben. Der Kauf einer Immobilie in Deutschland ist ein bürokratischer Marathon. Sie brauchen einen Notar, der für seine Beurkundung schnell mehrere Tausend Euro verlangt. Sie warten auf Einträge im Grundbuch, die oft Wochen dauern. Und wenn Sie das Objekt wieder verkaufen wollen, bindet das Ihr Kapital für Jahre oder Jahrzehnte. Das Problem ist nicht die Immobilie selbst, sondern der Prozess rundherum. Er ist teuer, langsam und wenig transparent.
Hier setzt die Blockchain an. Im Kern ist sie eine dezentrale Datenbank, die niemandem allein gehört, sondern von vielen Computern gleichzeitig verwaltet wird. Niemand kann nachträglich etwas löschen oder fälschen, ohne dass alle anderen es merken. Für den Immobilienmarkt bedeutet das: Vertrauen muss nicht erst durch teure Intermediäre hergestellt werden, sondern ist technisch bereits eingebaut. Die HC OB Bank-Studie aus dem Jahr 2021 brachte es auf den Punkt: Die Technologie verspricht, einen "starren und konservativen Markt zu revolutionieren". Aber Revolutionen brauchen Zeit - und vor allem passende Gesetze.
Tokenisierung: Wenn Ziegelsteine zu digitalen Anteilen werden
Der vielleicht spannendste Anwendungsfall ist die Tokenisierung. Dabei wird eine physische Immobilie in viele kleine digitale Einheiten, sogenannte Token, aufgeteilt. Jeder dieser Token repräsentiert einen Anteil am Eigentum oder an den Mieteinnahmen. Warum sollte man das tun? Weil es die Liquidität erhöht. Eine ganze Villa können Sie nicht mal eben am Freitagabend verkaufen. Aber 10.000 kleine Anteile daran? Die finden schneller Käufer.
Diese Token sind oft sogenannte NFTs (Non-Fungible Tokens) oder Security Tokens. Anders als Kryptowährungen wie Bitcoin, bei denen jeder Coin gleich viel wert ist, ist jeder Immobilien-Token einzigartig, weil er mit einem konkreten Objekt verknüpft ist. Antier Solutions weist darauf hin, dass diese Token mit spezifischen Regeln programmiert werden können. Zum Beispiel kann festgelegt sein, dass ein Investor seinen Anteil erst nach zwei Jahren verkaufen darf (eine Sperrfrist). Das schützt den Fondsmanager vor panikartigen Verkäufen und gibt Anlegern Planungssicherheit.
| Merkmal | Klassischer Kauf | Tokenisierte Investition |
|---|---|---|
| Einstiegshürde | Hoch (oft >50.000 € + Nebenkosten) | Niedrig (ab wenigen Hundert Euro möglich) |
| Transaktionskosten | Hoch (Notar, Makler, Grunderwerbsteuer) | Geringer (Plattformgebühren, keine Notarkosten pro Transaktion) |
| Liquidität | Sehr niedrig (Verkauf dauert Monate) | Mittel bis hoch (Handel auf Sekundärmärkten möglich) |
| Verwaltungsaufwand | Hoch (Mieterbetreuung, Instandhaltung) | Gering (wird oft vom Emittenten übernommen) |
| Rechtliche Klarheit | Ausgereift | Noch im Aufbau (regulatorische Grauzonen) |
Smart Contracts: Der automatische Notar
Wenn wir schon beim Thema Automatisierung sind, kommen wir nicht an den Smart Contracts vorbei. Stellen Sie sich einen Vertrag vor, der sich selbst ausführt. Keine Post, kein Warten auf Unterschriften per Fax, keine Missverständnisse. Ein Smart Contract ist Code auf der Blockchain, der genau definiert: "Wenn Bedingung A erfüllt ist, dann tue B."
Im Immobilienkontext könnte das bedeuten: Sobald der Käufer den Kaufpreis auf das Treuhandkonto überweist, wird automatisch der Eigentumsnachweis auf der Blockchain übertragen. Oder bei Mietzahlungen: Der Mieter zahlt per Krypto, und der Smart Contract verteilt das Geld sofort an den Vermieter und deckt eventuell offene Nebenkosten ab. MC Makler betont, dass dies die Vermittlung "einfacher, sicherer und ohne Notar" machen könnte. Theoretisch zumindest. In der Praxis braucht es noch Schnittstellen zur realen Welt - denn die Blockchain weiß nicht, ob die Heizung kaputt ist oder ob der Mieter tatsächlich eingezogen ist. Hier stoßen wir an die Grenzen der "Oracle-Problematik": Wie bekommt man reale Fakten sicher in die digitale Welt?
Das deutsche Grundbuch und die regulatorische Hürde
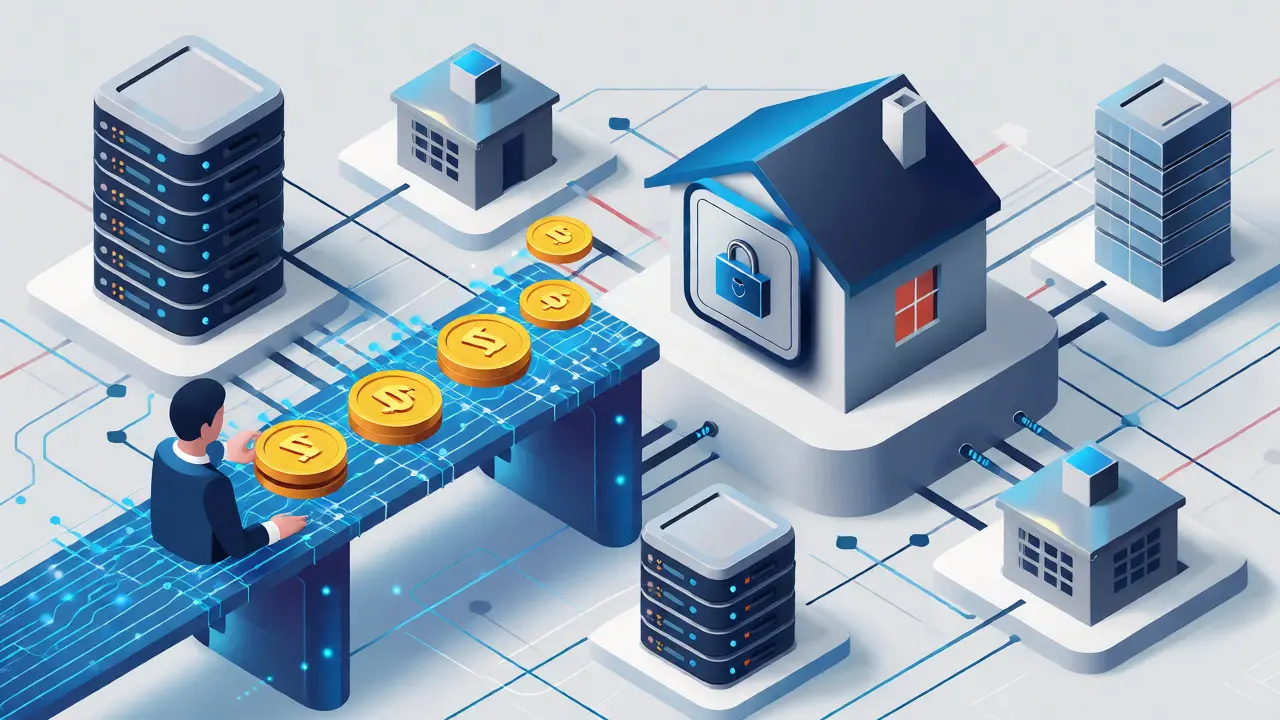
Jetzt kommt der Knackpunkt, besonders für uns in Deutschland. Unser Grundbuch ist heilig. Es ist das öffentliche Verzeichnis der Rechte an Grundstücken. Aktuell ist es papierbasiert oder zumindest zentral bei den Amtsgerichten verwaltet. Die Blockchain-Technologie würde hier gerne einziehen und das Grundbuch dezentralisieren. Das klingt effizient, scheitert aber oft am Gesetz.
Die HC OB Bank-Studie warnt deutlich: Viele Voraussetzungen sind noch nicht erfüllt. Wir haben keine flächendeckend digitalisierten Grundbücher, die mit Blockchains kompatibel wären. Zudem fehlt ein klares Aufsichtsrecht. Wer haftet, wenn ein Smart Contract fehlerhaft ist? Was passiert, wenn der private Schlüssel eines Investors verloren geht? Gibt es dann gar keinen Anspruch mehr auf die Wohnung? Diese Fragen sind noch nicht abschließend geklärt. Unternehmen wie next Block mit ihrer Börse "bitmeister" versuchen, Brücken zu bauen. Sie sind BaFin-lizenziert und bieten regulierte Infrastruktur. Das ist ein guter Schritt, zeigt aber auch, dass wir noch weit von einer vollautomatisierten, notarlosen Zukunft entfernt sind.
Für wen lohnt sich das Ganze heute schon?
Wer profitiert also jetzt schon von Blockchain im Immobiliensektor? Nicht unbedingt der Hausbesitzer, der seine Einfamilienhaus-Hälfte verkaufen will. Eher institutionelle Anleger und Start-ups, die große Portfolios verwalten. Für Kleinanleger bietet die Tokenisierung einen Zugang zu Märkten, die sonst verschlossen blieben. Sie können Anteile an Bürogebäuden in London oder Logistikzentren in Frankfurt halten, ohne jemals einen Besichtigungstermin wahrnehmen zu müssen.
Aber Vorsicht: "Günstiger Einstieg" heißt nicht "risikofrei". Der Markt für tokenisierte Immobilien ist noch klein. Wenn Sie Ihre Anteile schnell verkaufen wollen, finden Sie vielleicht keinen Käufer, weil der Sekundärmarkt noch nicht liquide genug ist. Berentsen und Markheim zeigten in ihrer Forschung, dass die Illiquidität des zugrunde liegenden Objekts teilweise auf die Token übergeht. Man handelt zwar schneller, aber nicht immer sofort.
Blick in die Glaskugel: Wie sieht 2030 aus?
Wir stehen noch am Anfang. Die Gründer von bitmeister sind überzeugt, dass Security Tokens Finanzierungsgeschäfte demokratisieren werden. Auch ich sehe Potenzial darin, dass bald nicht mehr nur ganze Häuser, sondern sogar einzelne Straßenabschnitte oder Stadtviertel als Investmentobjekte gehandelt werden könnten. Antier Solutions spricht davon, dass man sich finanziell an einem ganzen Dorf beteiligen kann.
Entscheidend wird sein, wie schnell die Politik reagiert. Wenn Deutschland sein Grundbuchgesetz modernisiert und klare Regeln für digitale Wertpapiere schafft, könnte die Blockchain den Mittelbau der Immobilienbranche - Makler, Notare, Verwalter - stark unter Druck setzen. Bis dahin bleibt es ein spannendes Experiment für risikobereite Investoren und ein Effizienzwerkzeug für Profis.
Frequently Asked Questions
Ersetzt die Blockchain den Notar komplett?
Aktuell nein. In Deutschland ist die notarielle Beurkundung gesetzlich vorgeschrieben. Smart Contracts können Prozesse unterstützen und automatisieren, ersetzen aber derzeit noch nicht die rechtliche Funktion des Notars, insbesondere bei der Prüfung der Geschäftsfähigkeit und der Belehrung der Parteien.
Was sind die größten Risiken bei tokenisierten Immobilien?
Die HauptRisiken liegen in der mangelnden Liquidität der Sekundärmärkte, technischen Fehlern in Smart Contracts und regulatorischen Unsicherheiten. Zudem besteht das Risiko, dass die Verbindung zwischen dem digitalen Token und dem physischen Objekt rechtlich nicht sauber abgebildet ist.
Wie hoch sind die Mindestanlagen bei tokenisierten Immobilien?
Dies variiert stark je nach Plattform. Während traditionelle Immobilienfonds oft Mindestanlagen von 10.000 bis 50.000 Euro verlangen, ermöglichen Blockchain-basierte Plattformen oft Einstiege ab 100 oder 500 Euro, da die Immobilie in sehr kleine Anteile zerlegt wird.
Ist die Blockchain im Immobilienbereich sicher?
Die Blockchain-Technologie selbst ist sehr sicher gegen Manipulationen. Die Sicherheit hängt jedoch stark von der Implementierung ab. Fehler im Programmcode der Smart Contracts oder der Verlust privater Schlüssel (Passwörter) können zu erheblichen Verlusten führen, da Transaktionen irreversibel sind.
Welche Rolle spielt die BaFin bei Blockchain-Immobilien?
Die BaFin (Bundesanstalt für Finanzdienstleistungsaufsicht) prüft, ob die angebotenen Token als Finanzinstrumente gelten. Börsen wie "bitmeister" sind BaFin-lizenziert, um sicherzustellen, dass der Handel mit diesen digitalen Assets unter Einhaltung deutscher und europäischer Regulierungsstandards stattfindet.
Geschrieben von Jens Schreiber
Zeige alle Beiträge von: Jens Schreiber