Stellen Sie sich vor, Ihr gesamtes Vermögen hängt an einem einzigen Seil. Wenn das Seil reißt - ob durch einen Börsencrash oder eine lokale Wirtschaftskrise -, verlieren Sie alles. Genau dieses Szenario vermeiden clevere Anleger, indem sie ihr Kapital auf verschiedene Anlageklassen verteilen. Doch wie viel davon sollte wirklich in Immobilien stecken? Die Antwort ist weniger einfach, als es die gängige "10-Prozent-Regel" vermuten lässt.
Die richtige Allokation hängt von Ihrem Alter, Ihrer Risikobereitschaft und vor allem der aktuellen Zinslandschaft ab. In diesem Artikel schauen wir uns nicht nur die trockene Theorie an, sondern auch, was echte Investoren in Deutschland und Österreich aktuell erleben. Wir brechen herunter, warum ein zu hoher Immobilienanteil gefährlich sein kann und wie Sie die Balance zwischen Stabilität und Rendite finden.
Warum Immobilien Ihr Portfolio stabilisieren (aber nicht retten)
Der Kerngedanke der Portfolio-Diversifikation stammt aus den 1950er Jahren, als Harry Markowitz bewies, dass man Risiken senken kann, ohne automatisch Rendite zu opfern. Der Schlüssel liegt in der Korrelation. Aktien und Anleihen bewegen sich oft gegenläufig. Immobilien hingegen ticken anders.
Eine Studie der Deutschen Bundesbank aus dem Jahr 2022 zeigt, dass die Korrelation zwischen Immobilienmärkten und Aktienmärkten bei etwa 0,34 liegt. Das klingt technisch, bedeutet aber praktisch: Wenn die Börse um 20% einbricht, fallen Immobilienwerte meist nicht im gleichen Ausmaß. Während der Finanzkrise 2008 verlor ein klassisches 60/40-Aktien-Anleihen-Portfolio rund 30%. Ein Portfolio mit 20% Immobilienanteil begrenzte den Verlust auf etwa 22%. Das ist kein kleiner Unterschied - es ist der Unterschied zwischen Panikverkauf und Durchhalten.
Aber Vorsicht: Diese Entkopplung funktioniert nur so lange, bis eine systemische Krise zuschlägt. In solchen Momenten konvergieren alle Märkte kurzfristig. Wer also glaubt, Immobilien seien ein sicherer Hafen für jede Situation, irrt. Sie sind ein Puffer, keine Festung.
Wie hoch darf der Immobilienanteil sein?
Es gibt keine magische Zahl, aber es gibt Richtwerte, die auf Daten basieren. Prof. Dr. Christian Schmieder von der Frankfurt School of Finance & Management analysierte über 500.000 Portfolios. Sein Ergebnis: Für Privatanleger liegt die optimale Quote zwischen 15% und 25%. Warum diese Bandbreite?
- Unter 15%: Der Diversifikationseffekt ist minimal. Sie tragen die Verwaltungslast, ohne den vollen Schutz vor Volatilität zu genießen.
- Zwischen 15% und 25%: Der Sweet Spot. Hier profitieren Sie von stabilen Mieteinnahmen und Wertsteigerungen, ohne dass Klumpenrisiken dominieren.
- Über 30%: Gefährlich für Privatpersonen. Immobilien sind illiquide. Wenn Sie schnell Geld brauchen, können Sie nicht "ein Zimmer verkaufen". Sie müssen die ganze Einheit losschlagen, oft unter Zeitdruck und mit hohen Nebenkosten.
Ein pragmatischer Faustregel-Ansatz, der vom Deutschen Derivate Verband empfohlen wird, orientiert sich am Lebensalter: (100 - Lebensalter) x 0,5. Ein 40-Jähriger könnte also theoretisch 30% allozieren, ein 70-Jähriger nur noch 15%. Das berücksichtigt, dass jüngere Anleger mehr Zeit haben, Schwankungen auszusitzen, während ältere Anleger Liquidität benötigen.
Nicht alle Immobilien sind gleich: Die interne Streuung
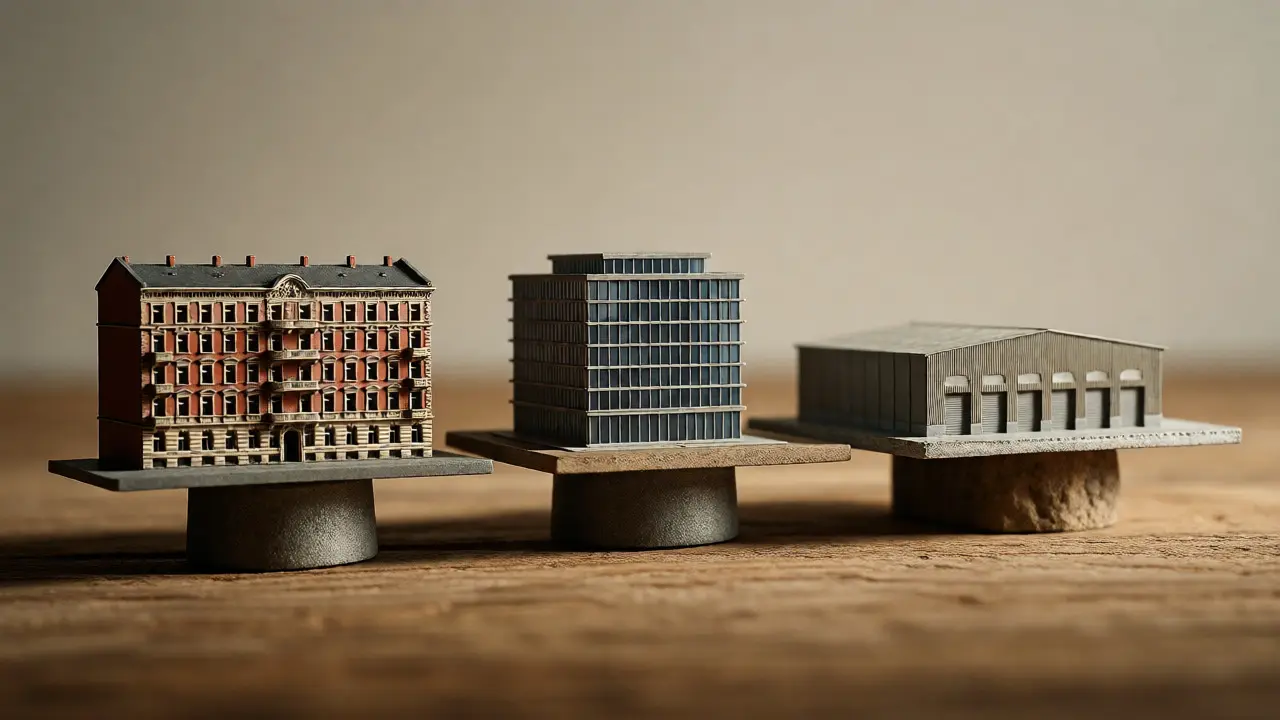
Viele Anleger machen den Fehler, "Immobilien" als eine einzige Blockanlageklasse zu betrachten. Das ist ein Trugschluss. Eine Wohnung in München hat wenig gemeinsam mit einer Lagerhalle in Leipzig oder einem Bürogebäude in Graz. Um echtes Diversifikationspotenzial zu nutzen, müssen Sie innerhalb des Immobilienblocks streuen.
Laut Experten von Stonehedge Immobilien sollten Sie mindestens drei verschiedene Typen kombinieren. Hier ist ein realistischer Aufbau für einen Immobilienanteil von 20% am Gesamtvermögen:
| Immobilientyp | Anteil am Immobilienblock | Erwartete Nettomietrendite | Risiko-Profil |
|---|---|---|---|
| Wohnimmobilien | 50-60% | 3,5-4,5% | Gering bis Mittel (stabile Nachfrage) |
| Gewerbeimmobilien | 25-35% | 4,0-5,5% | Mittel (Konjunkturabhängig) |
| Spezialimmobilien (Logistik/Retail) | 10-15% | bis 6,0% | Hoch (Nischenmarkt, hohe Volatilität) |
Geografische Streuung ist ebenso kritisch. Wer nur in Wien oder München investiert, wettet auf eine Stadt. Eine Analyse von Casafari zeigte, dass eine Streuung über fünf verschiedene Großstädte die Volatilität des Immobilienportfolios um 37% senkt. Kombinieren Sie etablierte, teure Märkte (wie München oder Salzburg) mit wachsenden Sekundärmärkten (wie Leipzig, Graz-Umgebung oder B-Städte in Deutschland). Die niedrigeren Einstiegspreise in Sekundärmärkten bieten oft höhere Mietrenditen, während die A-Städte Wertstabilität liefern.
Direkt vs. Indirekt: Der Liquiditäts-Faktor
Hier scheiden sich die Geister. Soll ich eine eigene Wohnung kaufen oder lieber in einen REIT (Real Estate Investment Trust) investieren? Die Antwort hängt von Ihrer Bereitschaft ab, "Vermieter" zu spielen.
Direktinvestitionen bieten Kontrolle und steuerliche Vorteile (Abschreibungen), kosten aber Nerven. Die durchschnittliche Verkaufsdauer einer Immobilie in Deutschland beträgt laut IVD etwa 180 Tage. Transaktionskosten (Notar, Grunderwerbsteuer, Makler) fressen schnell 8-15% des Kaufpreises. Das frisst Ihre Rendite auf, wenn Sie häufig handeln wollen.
Indirekte Anlagen über Fonds oder REITs sind sofort handelbar und diversifizieren automatisch über hunderte Objekte. Ein Beispiel: Der TAG Immobilien REIT bot 2023 eine Dividendenrendite von 5,2%, ohne dass Sie sich um tropfende Wasserhähne kümmern mussten. Experten wie Karl-Heinz Popp empfehlen eine Mischung: 70% direkt (für Steuervorteile und Substanz) und 30% indirekt (für Liquidität und einfache Nachkäufe).
Praktische Hürden: Was die Theorie verschweigt
In Foren wie dem Immobilien-Scout24-Forum berichten Anleger offen über die Realität. Ein Nutzer mit 22% Immobilienanteil meldete 2022 zwar geringere Verluste als der Aktienmarkt, klagte aber über "15 Stunden Verwaltungsarbeit pro Monat". Das ist kein Witz. Verwaltungsaufwand ist versteckte Kosten.
Die größten Hürden bei der Umsetzung sind laut einer Umfrage von Brimo Kapitalanlagen:
- Finanzierung (42%): Banken verlangen heute mehr Eigenkapital und prüfen Bonitäten strenger. Die Zinswende hat die Kalkulationen vieler Investoren über den Haufen geworfen.
- Objektauswahl (35%): Gute Deals sind rar. Wer zu teuer kauft, holt die Rendite nie wieder rein.
- Komplexität (28%): Steuerrecht, Mietrecht, Sanierungspflichten. Ohne Fachberater wird es schnell unübersichtlich.
Ab einem Portfoliovolumen von 250.000 Euro in Immobilien lohnt sich die Beauftragung eines Vermögensarchitekten oder spezialisierten Beraters. Studien zeigen, dass professionelle Betreuung die Verwaltungskosten um bis zu 30% senken kann, weil Fehler vermieden werden und die Effizienz steigt.
Der Einfluss von Zinsen und Regulierung
Ihre Strategie muss lebendig bleiben. Die optimale Immobilienquote ist keine statische Zahl; sie reagiert auf Zinsen. Bei Niedrigzinsen (<2%) war eine Quote von 25% sinnvoll, da Kredite billig waren und Alternativen (Anleihen) nichts abwarfen. Steigen die Zinsen über 3%, sinkt die Attraktivität von Kreditfinanzierungen. Die Deutsche Bank Research rät dann zu einer Reduktion auf 15-20%.
Auch Politik spielt eine Rolle. Die "Mietpreisbremse 2.0" in Deutschland drückt die erwartbaren Mieterhöhungen in Ballungsräumen. Gleichzeitig erhöhen CO2-Bepreisungen die Sanierungskosten. Prognosen gehen von +15% Sanierungskosten bis 2025 aus. Wer alte Bestandsimmobilien hält, muss diese Kosten einkalkulieren, sonst wird die "hohe Rendite" zur Illusion.
Fazit: Finden Sie Ihre persönliche Quote
Es gibt keine One-Size-Fits-All-Lösung. Ein junger IT-Spezialist mit hohem Einkommen und keiner Familie kann risikoreicher agieren als ein Paar kurz vor der Rente. Aber die Grundregeln gelten für alle:
- Begrenzen Sie den Immobilienanteil auf maximal 25-30% des liquiden Vermögens, es sei denn, Sie betreiben Immobilien als Hauptgeschäft.
- Streuung Sie geografisch und nach Objekttyp. Setzen Sie nicht alles auf eine Karte (oder eine Stadt).
- Rechnen Sie konservativ. Ziehen Sie Instandhaltungsrücklagen, Leerstandsrisiken und Steuerlast von der Bruttorendite ab.
- Behalten Sie Liquidität im Blick. Immobilien sind träge. Sorgen Sie dafür, dass Sie jederzeit handlungsfähig bleiben.
Diversifikation ist kein einmaliges Ereignis, sondern ein Prozess. Prüfen Sie Ihre Allokation mindestens halbjährlich. Passen Sie sie an, wenn sich Ihr Leben ändert - Heirat, Kinder, Jobwechsel - oder wenn sich der Markt verschiebt. So bleibt Ihr Portfolio robust, egal welche Windrichtung der nächste Konjunkturzyklus bringt.
Ist ein Immobilienanteil von 50% im Portfolio zu riskant?
Für die meisten Privatanleger ja. Ein Anteil von 50% führt zu einem erheblichen Klumpenrisiko. Da Immobilien illiquide sind, können Sie bei dringendem Geldbedarf nicht flexibel reagieren. Zudem steigen die Verwaltungsaufgaben exponentiell. Ausnahme: Sie nutzen Immobilien als aktive Einnahmequelle und haben ausreichend liquide Reserven außerhalb des Immobilienblocks.
Welche Rolle spielt das Alter bei der Immobilienquote?
Das Alter beeinflusst Ihren Zeithorizont. Jüngere Anleger (<40 Jahre) können höhere Quoten (bis 25-30%) fahren, da sie Zeit haben, Marktschwankungen auszusitzen. Ältere Anleger (>60 Jahre) sollten den Anteil eher auf 15% oder darunter reduzieren, um Liquidität für den Ruhestand sicherzustellen und das Risiko von Wertverlusten in kritischen Phasen zu minimieren.
Soll ich lieber direkt kaufen oder in REITs investieren?
Eine Kombination ist oft ideal. Direkte Käufe bieten Steuervorteile (AfA) und Kontrolle, sind aber unflexibel. REITs oder Immobilienfonds bieten sofortige Diversifikation und Liquidität, werfen aber laufende Gebühren ab. Ein Verhältnis von 70% direkt zu 30% indirekt ist ein bewährter Ansatz für ausgewogene Portfolios.
Wie wirkt sich die aktuelle Zinssituation auf die Diversifikation aus?
Steigende Zinsen verteuern Finanzierungskosten und drücken die Bewertungen von Immobilien. Gleichzeitig werden Anleihen wieder attraktiver. In Hochzinsphasen sinkt die optimale Immobilienquote tendenziell auf 15-20%, da die Opportunitätskosten steigen. Niedrige Zinsen begünstigen höhere Quoten, da Leverage günstiger ist.
Kann ich meine selbstgenutzte Eigentumswohnung als Teil der Diversifikation zählen?
Strikt genommen nein. Eine selbstgenutzte Immobilie ist primär ein Konsumgut (Wohnkomfort) und kein renditeorientiertes Investment. Sie bindet Kapital, generiert aber keinen Cashflow. Für die Portfolio-Diversifikation sollten Sie nur vermietete Objekte oder indirekte Investments zählen. Ihre Eigenheimquote fließt in die "Lebensplanung", nicht in die "Asset Allocation".
Geschrieben von David Loidolt
Zeige alle Beiträge von: David Loidolt